Domain eissportbedarf.de kaufen?
Wir ziehen mit dem Projekt
eissportbedarf.de um.
Sind Sie am Kauf der Domain
eissportbedarf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eissportbedarf.de kaufen?
Welche Schlittschuhe für Eiskunstlauf?
Welche Schlittschuhe für Eiskunstlauf? Beim Eiskunstlauf sind spezielle Schlittschuhe erforderlich, die eine gute Unterstützung und Flexibilität bieten. Diese Schlittschuhe haben eine steife Sohle, die es dem Läufer ermöglicht, präzise Bewegungen auszuführen. Zudem sollten sie eine gute Passform haben, um Verletzungen zu vermeiden. Es ist ratsam, sich von einem Fachmann beraten zu lassen, um die richtigen Schlittschuhe für den Eiskunstlauf zu finden. **
Hockey-Schlittschuhe oder Eiskunstlauf?
Die Wahl zwischen Hockey-Schlittschuhen und Eiskunstlauf-Schlittschuhen hängt von deinen persönlichen Vorlieben und Zielen ab. Hockey-Schlittschuhe sind in der Regel robuster und bieten mehr Unterstützung für schnelle Bewegungen und abrupte Richtungswechsel. Eiskunstlauf-Schlittschuhe sind dagegen leichter und flexibler, was für anspruchsvolle Sprünge und Drehungen von Vorteil ist. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Eiskunstlauf Schlittschuhe Roces Caje (Blau - 36)Aus der Iceglamour Serie von Roces stammen diese Caje Eiskunstlauf-Schlittschuhe. Roces Konzept für die gestiegene Nachfrage nach persönlichem Stil ist das Angebot von Produkten mit coolen Besonderheiten im Design. Die Caje Schlittschuhe haben einen Boot aus verstärktem Synthetik-Material und ergonomisch geformtem Fußbett. Die Schnürung des Schuhs ist präzise und garantiert einen festen Sitz bei jedem Tragen. Der Wildleder-Look mit beigefarbenen Details passt toll zu einem Look mit Jeanshosen. Perfekt für coole Eis-Ballerinas. Eigenschaften: Boot aus verstärktem Synthetikmaterial Anatomisch korrekte Polsterung Fußbett Schnürsystem Kelle aus Karbonstahl82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
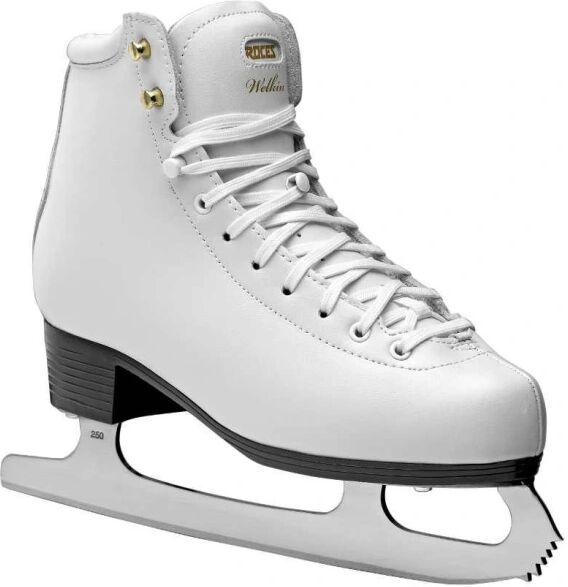
Eiskunstlauf Schlittschuhe Roces Welkin (Weiß - 41)Die Roces Welkin Eiskunstlaufschuhe sind für den Freizeit-Eiskunstlauf konzipiert. Der Schuh besteht aus einem Obermaterial aus Leder und einer PVC-Sohle und bietet eine klassische und zeitlose Ästhetik. Ausgestattet mit einem glatten Schnürverschluss-System, bieten die Schlittschuhe eine schnelle und präzise Passform, um sicherzustellen, dass Ihre Füße bleiben gemütlich und sicher während Ihrer Skating-Sessions. Die Karbonstahlkufe und das Anti-Torsionssystem der Zunge sorgen für eine hervorragende Kontrolle und Stabilität, die präzise Bewegungen und anmutiges Skaten ermöglichen. Zusätzliche Merkmale wie das anatomische Fußbett und das ACP-System sorgen für optimalen Komfort. Mit einer Steifigkeit von 30 eignen sich diese Schlittschuhe für fortgeschrittene Läufer, die ein ausgewogenes Verhältnis zwischen Flexibilität und Halt suchen.159,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **


Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
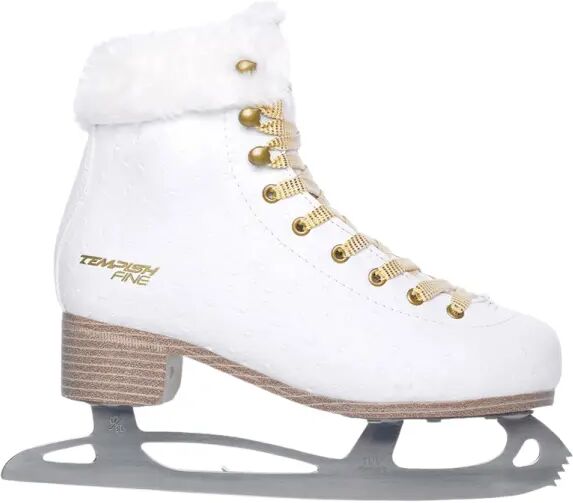
Eiskunstlauf Schlittschuhe Tempish Ice Fine (36)Für die anspruchsvollsten Eiskunstläufer kommt der Fine von Tempish. Ein Schlittschuh, der weder bei der Qualität noch beim Aussehen Kompromisse eingeht. Außen aus strukturiertem PU und innen aus superweichem Fell. Weiß mit goldenen Details lässt Sie von Anfang an wie ein Gewinner aussehen. Diese Schlittschuhe haben einen V-Ausschnitt in der Ferse, der den Knöchel eng umschließt. Das sorgt für eine sehr gute Passform und Sie werden keine dickeren Socken anziehen können. Wenn Sie eine normale Passform für den Freizeitbereich suchen, empfehlen wir Ihnen, die Schuhe 1-2 Nummern größer zu wählen. Auf diese Weise können Sie eine dickere Socke anziehen und bequem im Stehen skaten. Größen (EU-Größe/Einlegesohle mm): 36 = 233mm 37 = 240mm 38 = 247mm 39 = 253mm 40 = 260mm 41 = 267mm 42 = 275mm82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eiskunstlauf Schlittschuhe Roces Caje (Blau - 36)Aus der Iceglamour Serie von Roces stammen diese Caje Eiskunstlauf-Schlittschuhe. Roces Konzept für die gestiegene Nachfrage nach persönlichem Stil ist das Angebot von Produkten mit coolen Besonderheiten im Design. Die Caje Schlittschuhe haben einen Boot aus verstärktem Synthetik-Material und ergonomisch geformtem Fußbett. Die Schnürung des Schuhs ist präzise und garantiert einen festen Sitz bei jedem Tragen. Der Wildleder-Look mit beigefarbenen Details passt toll zu einem Look mit Jeanshosen. Perfekt für coole Eis-Ballerinas. Eigenschaften: Boot aus verstärktem Synthetikmaterial Anatomisch korrekte Polsterung Fußbett Schnürsystem Kelle aus Karbonstahl82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Schlittschuhe für Eiskunstlauf?
Welche Schlittschuhe für Eiskunstlauf? Beim Eiskunstlauf sind spezielle Schlittschuhe erforderlich, die eine gute Unterstützung und Flexibilität bieten. Diese Schlittschuhe haben eine steife Sohle, die es dem Läufer ermöglicht, präzise Bewegungen auszuführen. Zudem sollten sie eine gute Passform haben, um Verletzungen zu vermeiden. Es ist ratsam, sich von einem Fachmann beraten zu lassen, um die richtigen Schlittschuhe für den Eiskunstlauf zu finden. **
-
Hockey-Schlittschuhe oder Eiskunstlauf?
Die Wahl zwischen Hockey-Schlittschuhen und Eiskunstlauf-Schlittschuhen hängt von deinen persönlichen Vorlieben und Zielen ab. Hockey-Schlittschuhe sind in der Regel robuster und bieten mehr Unterstützung für schnelle Bewegungen und abrupte Richtungswechsel. Eiskunstlauf-Schlittschuhe sind dagegen leichter und flexibler, was für anspruchsvolle Sprünge und Drehungen von Vorteil ist. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
-
Eiskunstlauf Schlittschuhe Roces Welkin (Weiß - 41)Die Roces Welkin Eiskunstlaufschuhe sind für den Freizeit-Eiskunstlauf konzipiert. Der Schuh besteht aus einem Obermaterial aus Leder und einer PVC-Sohle und bietet eine klassische und zeitlose Ästhetik. Ausgestattet mit einem glatten Schnürverschluss-System, bieten die Schlittschuhe eine schnelle und präzise Passform, um sicherzustellen, dass Ihre Füße bleiben gemütlich und sicher während Ihrer Skating-Sessions. Die Karbonstahlkufe und das Anti-Torsionssystem der Zunge sorgen für eine hervorragende Kontrolle und Stabilität, die präzise Bewegungen und anmutiges Skaten ermöglichen. Zusätzliche Merkmale wie das anatomische Fußbett und das ACP-System sorgen für optimalen Komfort. Mit einer Steifigkeit von 30 eignen sich diese Schlittschuhe für fortgeschrittene Läufer, die ein ausgewogenes Verhältnis zwischen Flexibilität und Halt suchen.159,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHWERPUNKT Steuerrecht, Schulbücher von Kevin JülichDas Buch "Schwerpunkt Steuerrecht" von Kevin Jülich ist ein umfassendes Skript, das sich an Studierende der Rechts- und Wirtschaftswissenschaften sowie an Referendare richtet, die sich erstmals mit dem Steuerrecht auseinandersetzen. Es bietet eine fundierte Einführung in das materielle Steuerrecht und behandelt auch die relevanten Rechtsschutzverfahren der Abgabenordnung und der Finanzgerichtsordnung. Der Fokus liegt auf der praktischen Anwendung des Wissens im Kontext von Falllösungen, anstatt nur theoretische Konzepte zu vermitteln. Wichtige Elemente wie Prüfungsschemata, Klausurhinweise zur Gutachtentechnik, Definitionen und Merksätze werden besonders hervorgehoben. Zusätzlich erhalten die Leser Zugang zu 48 digitalen Karteikarten, die das schnelle Wiederholen von zentralen Themen und Definitionen ermöglichen und somit eine effektive Lernhilfe darstellen.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WITEBLAZE Davos Eiskunstlauf-Schlittschuhe Damen 1000 - weiß 31WITEBLAZE Davos Eiskunstlaufschlittschuhe Damen Produktdetails: Mit den Eiskunstlaufschlittschuhen von WITEBLAZE drehst Du elegant Deine Runden auf dem Eis, um Dich fit zu halten. Die Schlittschuhe zeichnen sich durch ihre klassisch elegante Formgebung aus und haben rostfreie Stahlkufen. Dank ihrer komfortablen Innenausstattung genießt Du einen hohen Tragekomfort und behältst beim Eislaufen warme Füße. Robustes PU in Lederoptik und EVA-Außensohlen machen die WITEBLAZE-Eislaufschuhe zu langlebigen Begleitern für Deine Workouts auf dem Eis.59,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.