Domain eissportbedarf.de kaufen?
Wir ziehen mit dem Projekt
eissportbedarf.de um.
Sind Sie am Kauf der Domain
eissportbedarf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eissportbedarf.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
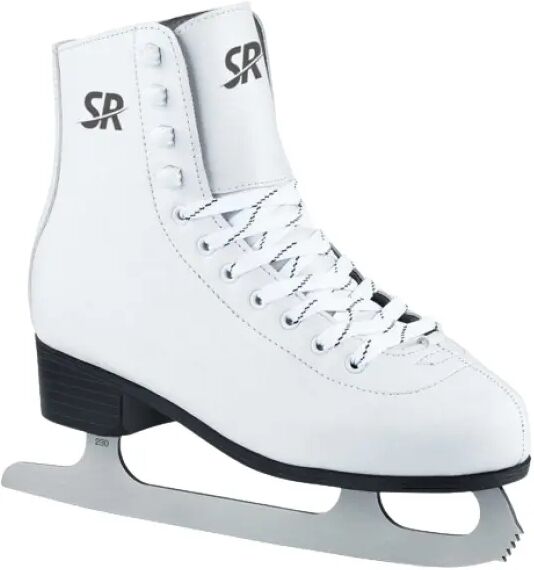
Supreme Cantop Eiskunstlauf-Schlittschuhe (30)Die Cantop Eiskunstlauf-Schlittschuhe von Supreme sind perfekt für Eiskunstläuferinnen, die auf dem Eis Leistung und Stil suchen. Der einteilige, halbweiche PU-Lederschuh sorgt für einen bequemen, stützenden Sitz, während der hohe Seitenhalt und die integrierte Manschette außergewöhnliche Stabilität und Kontrolle bieten. Die werkseitig geschliffene Kelle aus rostfreiem Stahl sorgt für ein sanftes und präzises Gleiten und der Zehentrenner für sichere Landungen. Der Schnürverschluss ermöglicht eine individuelle Passform, während die TÜV-Zulassung garantiert, dass die Skates den höchsten Sicherheitsstandards entsprechen.67,95 €*Versand: 1,95 €Sichere Weiterleitung zum Anbieter
-
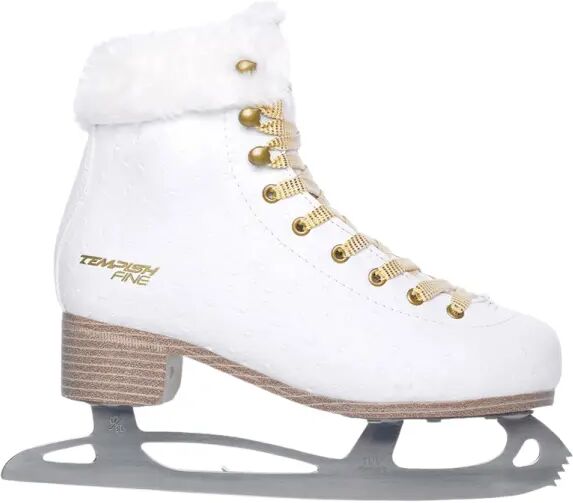
Eiskunstlauf Schlittschuhe Tempish Ice Fine (36)Für die anspruchsvollsten Eiskunstläufer kommt der Fine von Tempish. Ein Schlittschuh, der weder bei der Qualität noch beim Aussehen Kompromisse eingeht. Außen aus strukturiertem PU und innen aus superweichem Fell. Weiß mit goldenen Details lässt Sie von Anfang an wie ein Gewinner aussehen. Diese Schlittschuhe haben einen V-Ausschnitt in der Ferse, der den Knöchel eng umschließt. Das sorgt für eine sehr gute Passform und Sie werden keine dickeren Socken anziehen können. Wenn Sie eine normale Passform für den Freizeitbereich suchen, empfehlen wir Ihnen, die Schuhe 1-2 Nummern größer zu wählen. Auf diese Weise können Sie eine dickere Socke anziehen und bequem im Stehen skaten. Größen (EU-Größe/Einlegesohle mm): 36 = 233mm 37 = 240mm 38 = 247mm 39 = 253mm 40 = 260mm 41 = 267mm 42 = 275mm82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eiskunstlauf Schlittschuhe Roces Caje (Blau - 36)Aus der Iceglamour Serie von Roces stammen diese Caje Eiskunstlauf-Schlittschuhe. Roces Konzept für die gestiegene Nachfrage nach persönlichem Stil ist das Angebot von Produkten mit coolen Besonderheiten im Design. Die Caje Schlittschuhe haben einen Boot aus verstärktem Synthetik-Material und ergonomisch geformtem Fußbett. Die Schnürung des Schuhs ist präzise und garantiert einen festen Sitz bei jedem Tragen. Der Wildleder-Look mit beigefarbenen Details passt toll zu einem Look mit Jeanshosen. Perfekt für coole Eis-Ballerinas. Eigenschaften: Boot aus verstärktem Synthetikmaterial Anatomisch korrekte Polsterung Fußbett Schnürsystem Kelle aus Karbonstahl82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
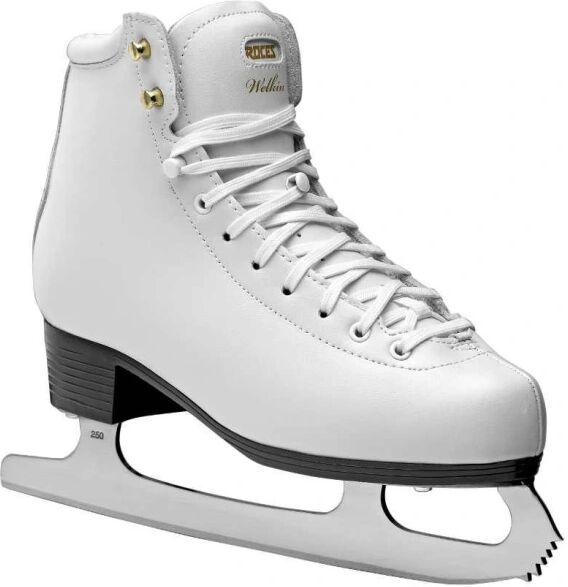
Eiskunstlauf Schlittschuhe Roces Welkin (Weiß - 41)Die Roces Welkin Eiskunstlaufschuhe sind für den Freizeit-Eiskunstlauf konzipiert. Der Schuh besteht aus einem Obermaterial aus Leder und einer PVC-Sohle und bietet eine klassische und zeitlose Ästhetik. Ausgestattet mit einem glatten Schnürverschluss-System, bieten die Schlittschuhe eine schnelle und präzise Passform, um sicherzustellen, dass Ihre Füße bleiben gemütlich und sicher während Ihrer Skating-Sessions. Die Karbonstahlkufe und das Anti-Torsionssystem der Zunge sorgen für eine hervorragende Kontrolle und Stabilität, die präzise Bewegungen und anmutiges Skaten ermöglichen. Zusätzliche Merkmale wie das anatomische Fußbett und das ACP-System sorgen für optimalen Komfort. Mit einer Steifigkeit von 30 eignen sich diese Schlittschuhe für fortgeschrittene Läufer, die ein ausgewogenes Verhältnis zwischen Flexibilität und Halt suchen.159,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **

Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisratgeber HGB-Konzernabschluss, Fachbücher von Ralf PöllerDer "Praxisratgeber HGB-Konzernabschluss" bietet eine umfassende Anleitung zur Erstellung von Konzernabschlüssen für mittelständische Unternehmen in der Rechtsform der Kapital- oder Personengesellschaft. Anhand praxisnaher Fälle werden die wesentlichen Schritte und Herausforderungen erläutert, die bei der Erstellung eines Konzernabschlusses zu beachten sind. Der Ratgeber behandelt zentrale Themen wie die Vereinheitlichung der in den Konzernabschluss einbezogenen Unternehmen, Währungsumrechnung, Kapital- und Schuldenkonsolidierung sowie die Eliminierung von Zwischenerfolgen und Aufwands-/Ertragskonsolidierung. Durch die kompakte Darstellung mittels Anwendungs-Checklisten und Mustergliederungen wird eine klare Orientierung geboten. Die praxisnahen Beispiele und Buchungssätze unterstützen die Leser*innen dabei, die komplexen Anforderungen der Rechnungslegung zu meistern und die gesetzlichen Vorgaben effizient umzusetzen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Supreme Cantop Eiskunstlauf-Schlittschuhe (30)Die Cantop Eiskunstlauf-Schlittschuhe von Supreme sind perfekt für Eiskunstläuferinnen, die auf dem Eis Leistung und Stil suchen. Der einteilige, halbweiche PU-Lederschuh sorgt für einen bequemen, stützenden Sitz, während der hohe Seitenhalt und die integrierte Manschette außergewöhnliche Stabilität und Kontrolle bieten. Die werkseitig geschliffene Kelle aus rostfreiem Stahl sorgt für ein sanftes und präzises Gleiten und der Zehentrenner für sichere Landungen. Der Schnürverschluss ermöglicht eine individuelle Passform, während die TÜV-Zulassung garantiert, dass die Skates den höchsten Sicherheitsstandards entsprechen.67,95 €*Versand: 1,95 €Sichere Weiterleitung zum Anbieter
-
Eiskunstlauf Schlittschuhe Tempish Ice Fine (36)Für die anspruchsvollsten Eiskunstläufer kommt der Fine von Tempish. Ein Schlittschuh, der weder bei der Qualität noch beim Aussehen Kompromisse eingeht. Außen aus strukturiertem PU und innen aus superweichem Fell. Weiß mit goldenen Details lässt Sie von Anfang an wie ein Gewinner aussehen. Diese Schlittschuhe haben einen V-Ausschnitt in der Ferse, der den Knöchel eng umschließt. Das sorgt für eine sehr gute Passform und Sie werden keine dickeren Socken anziehen können. Wenn Sie eine normale Passform für den Freizeitbereich suchen, empfehlen wir Ihnen, die Schuhe 1-2 Nummern größer zu wählen. Auf diese Weise können Sie eine dickere Socke anziehen und bequem im Stehen skaten. Größen (EU-Größe/Einlegesohle mm): 36 = 233mm 37 = 240mm 38 = 247mm 39 = 253mm 40 = 260mm 41 = 267mm 42 = 275mm82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Eiskunstlauf Schlittschuhe Roces Caje (Blau - 36)Aus der Iceglamour Serie von Roces stammen diese Caje Eiskunstlauf-Schlittschuhe. Roces Konzept für die gestiegene Nachfrage nach persönlichem Stil ist das Angebot von Produkten mit coolen Besonderheiten im Design. Die Caje Schlittschuhe haben einen Boot aus verstärktem Synthetik-Material und ergonomisch geformtem Fußbett. Die Schnürung des Schuhs ist präzise und garantiert einen festen Sitz bei jedem Tragen. Der Wildleder-Look mit beigefarbenen Details passt toll zu einem Look mit Jeanshosen. Perfekt für coole Eis-Ballerinas. Eigenschaften: Boot aus verstärktem Synthetikmaterial Anatomisch korrekte Polsterung Fußbett Schnürsystem Kelle aus Karbonstahl82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eiskunstlauf Schlittschuhe Roces Welkin (Weiß - 41)Die Roces Welkin Eiskunstlaufschuhe sind für den Freizeit-Eiskunstlauf konzipiert. Der Schuh besteht aus einem Obermaterial aus Leder und einer PVC-Sohle und bietet eine klassische und zeitlose Ästhetik. Ausgestattet mit einem glatten Schnürverschluss-System, bieten die Schlittschuhe eine schnelle und präzise Passform, um sicherzustellen, dass Ihre Füße bleiben gemütlich und sicher während Ihrer Skating-Sessions. Die Karbonstahlkufe und das Anti-Torsionssystem der Zunge sorgen für eine hervorragende Kontrolle und Stabilität, die präzise Bewegungen und anmutiges Skaten ermöglichen. Zusätzliche Merkmale wie das anatomische Fußbett und das ACP-System sorgen für optimalen Komfort. Mit einer Steifigkeit von 30 eignen sich diese Schlittschuhe für fortgeschrittene Läufer, die ein ausgewogenes Verhältnis zwischen Flexibilität und Halt suchen.159,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Witte, Waltraud: Eiskunstlauf BasicsEiskunstlauf Basics , Das Buch will einen anschaulichen Einblick in die Sportart Eiskunstlauf geben. Nach einem kurzen historischen Abriss und Hinweisen zu Ausrüstung und Methodik werden die wichtigsten Techniken des Einzellaufs beschrieben. Durch das reiche Bildmaterial werden dabei selbst schwierige Elemente leicht verständlich. Daran anknüpfend wird auf die verschiedenen Wettbewerbe eingegangen, die sportlich Ambitionierte über den Frei-, Figuren- und Kunstläufer zum Klassen- und schließlich Meisterläufer führen. Abschließend werden noch die seit der Saison 2004/05 international gültigen, national aber nur teilweise angewendeten Wettkampfregeln erläutert. Das Buch möchte zum einen Hobbyläufer jeden Alters, die sich für die ästhetisch-schöne Variante des Eislaufs interessieren, ansprechen. Zum anderen richtet es sich aber auch an Klassenläufer. Hier können sie Erlerntes nachlesen und in den zahlreichen Bildern die richtige Technik wiederholt betrachten. , Glühkerzen > Zünd- & Glühanlagen , Auflage: 4. Auflage, Erscheinungsjahr: 20230313, Produktform: Kartoniert, Autoren: Witte, Waltraud, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 213, Abbildungen: 11 schwarz-weiße Abbildungen, 390 schwarz-weiße Fotos, 6 schwarz-weiße Tabellen, Keyword: eislaufen; drehungen; schlittschuhlaufen; kürelemente; schritte; pirouetten; trainingsmethode; sprünge; übungen; grundtechniken; wettbewerbe; ausstattung, Fachschema: Eiskunstlauf~Sport / Wintersport~Wintersport, Thema: Entdecken, Warengruppe: HC/Wintersport, Fachkategorie: Schlittschuhlaufen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 237, Breite: 184, Höhe: 18, Gewicht: 394, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2324268, Vorgänger EAN: 9783898999168 9783898993319 9783891248522, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.